洞察趨勢 中國共享制造行業(yè)發(fā)展現(xiàn)狀、市場規(guī)模及重點(diǎn)企業(yè)分析
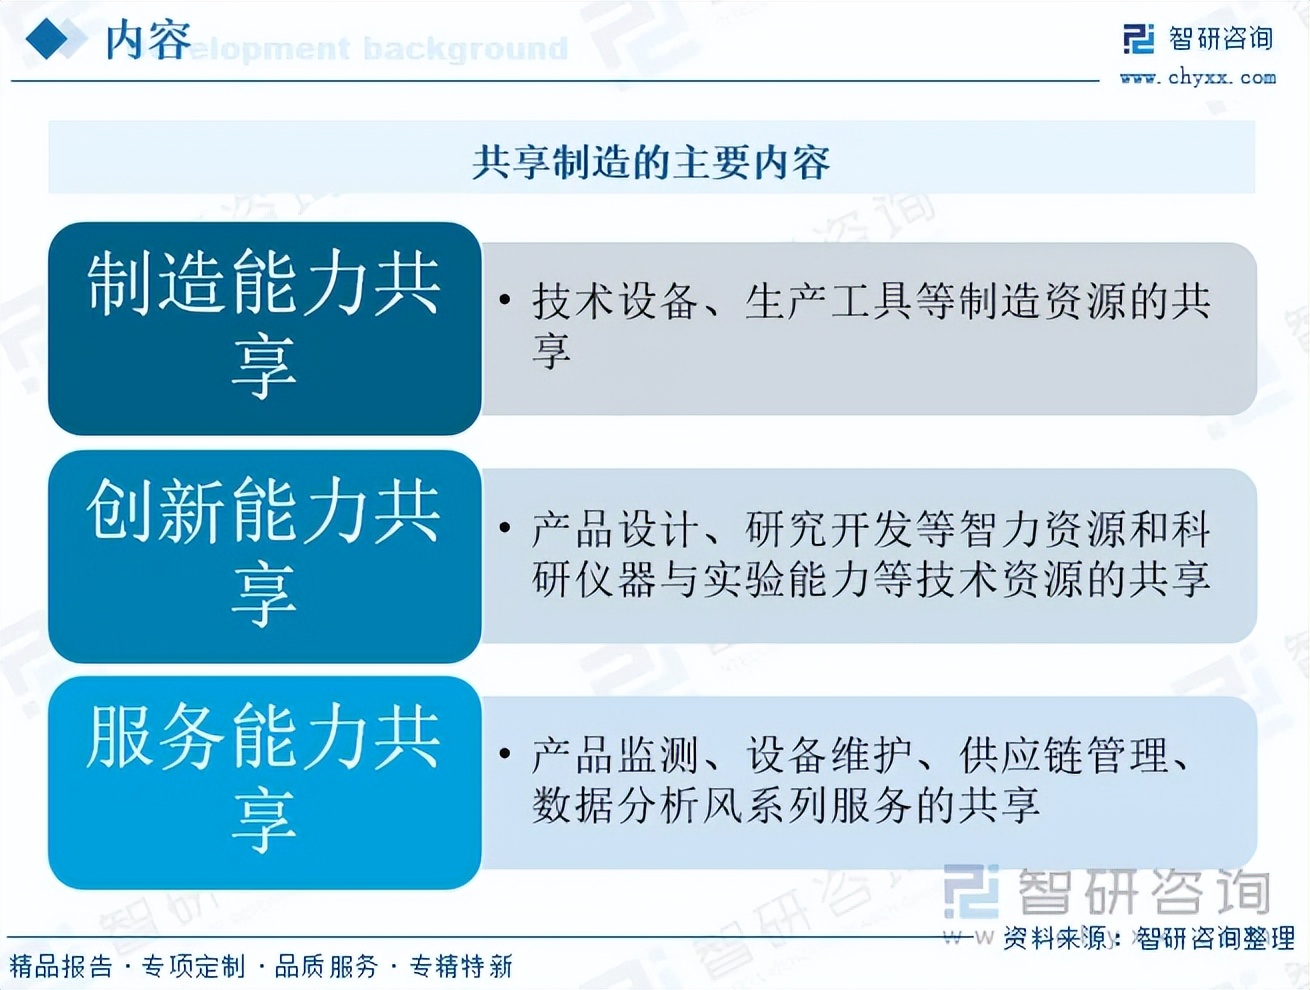
共享制造是依托工業(yè)互聯(lián)網(wǎng)平臺,將分散、閑置的制造資源(如設(shè)備、產(chǎn)能、人才、技術(shù)等)進(jìn)行整合與共享,實(shí)現(xiàn)按需匹配和動態(tài)配置的新型生產(chǎn)組織方式。隨著新一代信息技術(shù)與制造業(yè)深度融合,共享制造在中國迅速崛起,成為推動制造業(yè)高質(zhì)量發(fā)展的重要引擎。本文將從發(fā)展現(xiàn)狀、市場規(guī)模及重點(diǎn)企業(yè)三個維度進(jìn)行深入分析。
一、發(fā)展現(xiàn)狀
1. 政策環(huán)境持續(xù)優(yōu)化
國家層面高度重視共享制造發(fā)展。2019年,工業(yè)和信息化部等十部門聯(lián)合印發(fā)《關(guān)于加快培育共享制造新模式新業(yè)態(tài)促進(jìn)制造業(yè)高質(zhì)量發(fā)展的指導(dǎo)意見》,明確提出到2022年形成一批共享制造示范平臺,到2025年共享制造成為制造業(yè)重要增長點(diǎn)。此后,多項(xiàng)規(guī)劃將共享制造納入數(shù)字經(jīng)濟(jì)與智能制造重點(diǎn)方向,為行業(yè)提供了有力的政策支撐。
2. 平臺建設(shè)加速推進(jìn)
目前,中國已涌現(xiàn)出一批具有代表性的共享制造平臺,覆蓋機(jī)械加工、電子制造、模具、紡織服裝等多個領(lǐng)域。這些平臺通過匯聚供需信息,實(shí)現(xiàn)產(chǎn)能在線交易、設(shè)備共享租賃、協(xié)同制造等服務(wù)。例如,航天云網(wǎng)、海爾卡奧斯、樹根互聯(lián)等平臺在各自領(lǐng)域形成了較強(qiáng)的資源整合能力。
3. 應(yīng)用場景不斷拓展
共享制造已從最初的設(shè)備共享、產(chǎn)能共享,向研發(fā)設(shè)計(jì)共享、供應(yīng)鏈協(xié)同、檢測認(rèn)證共享等全鏈條延伸。在珠三角、長三角等制造業(yè)集聚區(qū),中小制造企業(yè)通過共享平臺獲取訂單、調(diào)配產(chǎn)能、降低閑置率,有效緩解了“訂單波動大、設(shè)備利用率低”的痛點(diǎn)。
4. 仍面臨多重挑戰(zhàn)
盡管發(fā)展勢頭良好,共享制造仍面臨標(biāo)準(zhǔn)體系不完善、數(shù)據(jù)安全與確權(quán)困難、盈利模式不清晰、跨企業(yè)協(xié)作信任成本高等問題。中小制造企業(yè)數(shù)字化基礎(chǔ)薄弱,也制約了共享制造的規(guī)模化普及。
二、市場規(guī)模
中國共享制造市場保持快速增長態(tài)勢。據(jù)相關(guān)機(jī)構(gòu)統(tǒng)計(jì),2020年中國共享制造市場規(guī)模約為5000億元,2021年突破7000億元,2022年達(dá)到約9500億元,同比增長超過30%。預(yù)計(jì)到2025年,市場規(guī)模有望超過2萬億元。
從細(xì)分結(jié)構(gòu)看,產(chǎn)能共享占比最高,超過50%;設(shè)備共享占比約20%;研發(fā)設(shè)計(jì)共享、供應(yīng)鏈共享等占比逐年提升。區(qū)域分布上,長三角、珠三角和京津冀是主要集聚區(qū),合計(jì)占比超過70%。
驅(qū)動市場增長的因素包括:制造業(yè)轉(zhuǎn)型升級需求迫切、工業(yè)互聯(lián)網(wǎng)基礎(chǔ)設(shè)施日益完善、中小企業(yè)降本增效訴求強(qiáng)烈,以及疫情后供應(yīng)鏈彈性需求上升。隨著5G、人工智能、區(qū)塊鏈等技術(shù)的融合應(yīng)用,共享制造將向智能化、可信化、綠色化方向演進(jìn),市場空間進(jìn)一步打開。
三、重點(diǎn)企業(yè)分析
1. 航天云網(wǎng)(航天科工)
航天云網(wǎng)是中國最早一批工業(yè)互聯(lián)網(wǎng)平臺之一,其“INDICS”平臺提供共享制造、協(xié)同制造等服務(wù)。依托航天科工集團(tuán)資源,平臺在高端裝備、電子信息等領(lǐng)域積累了豐富能力,用戶覆蓋全球多個國家和地區(qū)。
2. 海爾卡奧斯(COSMOPlat)
海爾卡奧斯是全球首家引入用戶全流程參與體驗(yàn)的工業(yè)互聯(lián)網(wǎng)平臺,通過“人單合一”模式實(shí)現(xiàn)大規(guī)模定制。其共享制造板塊聚焦供應(yīng)鏈協(xié)同和產(chǎn)能共享,已賦能紡織、化工、機(jī)械等多個行業(yè)。
3. 樹根互聯(lián)
樹根互聯(lián)是脫胎于三一重工的工業(yè)互聯(lián)網(wǎng)企業(yè),其“根云”平臺連接了大量工程機(jī)械、紡織、鑄造等設(shè)備,提供設(shè)備共享、遠(yuǎn)程運(yùn)維、產(chǎn)能交易等服務(wù),尤其在工程機(jī)械領(lǐng)域具有較強(qiáng)的數(shù)據(jù)積累和行業(yè)理解。
4. 阿里巴巴(迅犀)
阿里巴巴旗下的迅犀平臺(犀牛智造)以服裝行業(yè)為切入點(diǎn),通過共享產(chǎn)能和柔性制造,幫助中小服裝企業(yè)實(shí)現(xiàn)小單快反。其模式體現(xiàn)了消費(fèi)互聯(lián)網(wǎng)與工業(yè)互聯(lián)網(wǎng)的深度融合。
5. 其他重點(diǎn)企業(yè)
- 徐工漢云:聚焦工程機(jī)械共享與后市場服務(wù)。
- 用友精智:提供共享制造整體解決方案。
- 浪潮云洲:在電子信息、裝備制造等領(lǐng)域推動產(chǎn)能共享。
整體來看,重點(diǎn)企業(yè)多為頭部制造企業(yè)孵化或互聯(lián)網(wǎng)巨頭布局,具備較強(qiáng)的技術(shù)、資源與生態(tài)優(yōu)勢,但行業(yè)整體仍處于跑馬圈地階段,盈利模式尚在探索。
##
中國共享制造正處于從概念普及到落地深耕的關(guān)鍵時(shí)期。政策紅利、技術(shù)進(jìn)步與市場需求共同推動行業(yè)快速發(fā)展,市場規(guī)模持續(xù)擴(kuò)大。隨著標(biāo)準(zhǔn)體系完善、數(shù)字化基礎(chǔ)提升以及商業(yè)模式成熟,共享制造有望成為制造業(yè)供給側(cè)結(jié)構(gòu)性改革的重要抓手,助力中國從制造大國邁向制造強(qiáng)國。
如若轉(zhuǎn)載,請注明出處:http://www.makergame.com.cn/product/59.html
更新時(shí)間:2026-10-24 03:18:11